«الحركة المزدوجة» في المصروفات المؤجلة على Odoo: هل تُسبّب مشكلة مع المراجعين أو الزكاة أو الضريبة؟
محتويات المقال
من أكثر الأسئلة التي نسمعها من المحاسبين عند تطبيق Odoo: «لماذا يظهر في حساب المصروف مدينٌ ودائنٌ بالمبلغ نفسه عند تسجيل مصروف مدفوع مقدماً؟ ألا يُسبّب ذلك ملاحظات من المراجع الخارجي أو من هيئة الزكاة والضريبة والجمارك؟».
للإجابة عن هذا السؤال بالدليل لا بالرأي، اختبرنا الآلية فعلياً على قاعدة بيانات تجريبية في Odoo 20 بعقد إيجار سنوي، وتتبّعنا كل قيد ناتج عنه، ثم راجعنا النتائج في ضوء المعايير المحاسبية المعمول بها في المملكة ومتطلبات الزكاة وضريبة القيمة المضافة.
1. سيناريو الاختبار
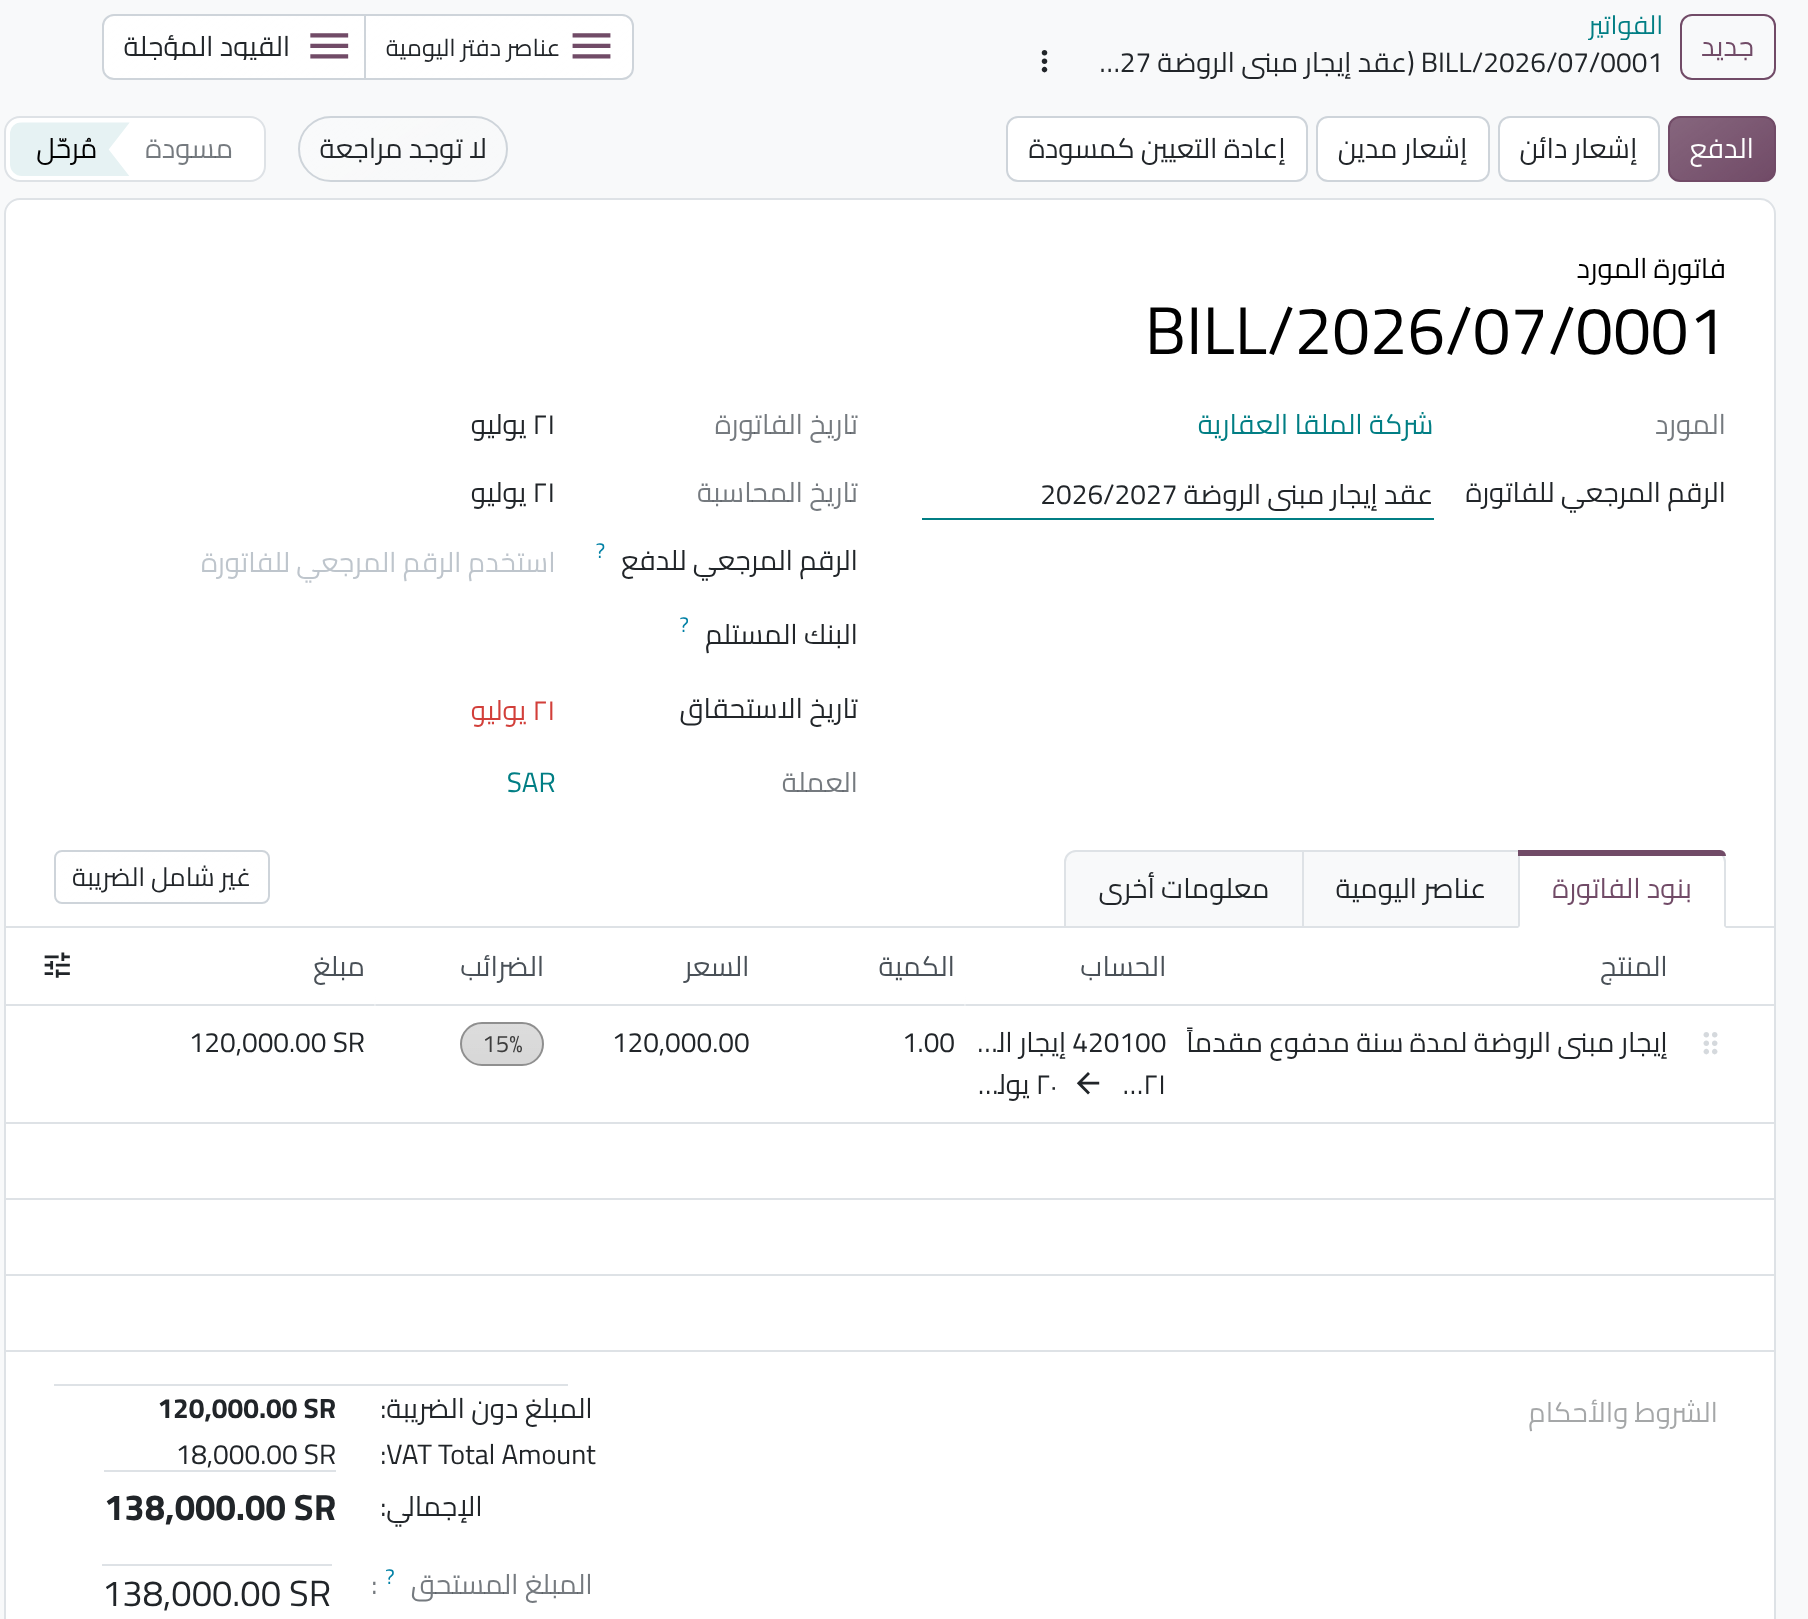
أنشأنا فاتورة مورد لعقد إيجار سنوي مدفوع مقدماً، ورحّلناها بالإعدادات القياسية لـ Odoo 20، ثم تتبّعنا جميع القيود الناتجة حتى نهاية أكتوبر 2026.
| البيئة | قاعدة بيانات تجريبية — Odoo 20 Enterprise، دليل الحسابات السعودي |
|---|---|
| المستند | فاتورة مورد BILL/2026/07/0001 — عقد إيجار سنوي |
| تاريخ الفاتورة | 21/07/2026 |
| فترة الخدمة | من 21/07/2026 إلى 20/07/2027 (365 يوماً) |
| المبلغ | 120,000.00 + ضريبة 15% (18,000.00) = 138,000.00 ريال |
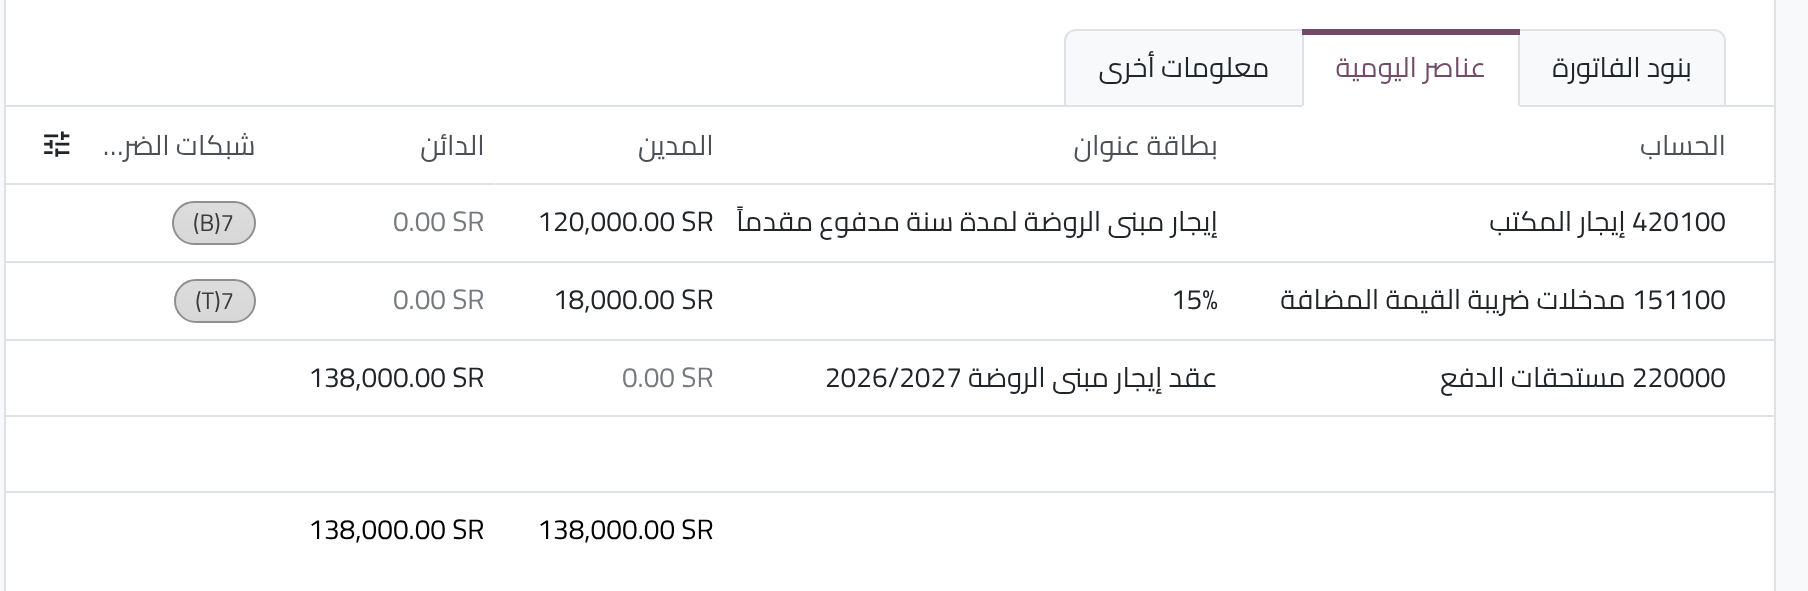
| حساب المصروف | 420100 إيجار المكتب |
| حساب المدفوع مقدماً | 131500 مصروف مدفوع مسبقاً |
| إعدادات التأجيل | إنشاء القيود عند تصديق الفاتورة · وتيرة شهرية · احتساب بالأيام · دفتر يومية مستقل «قيود المصاريف المؤجلة» |
2. كيف يعالج Odoo المصروف المدفوع مقدماً؟
يعالج Odoo المصروف المدفوع مقدماً على ثلاث خطوات متتابعة: يُرحَّل قيد الفاتورة وقيد إعادة التصنيف، وتُجدول قيود الاعتراف للفترات التالية لتُرحَّل في مواعيدها:
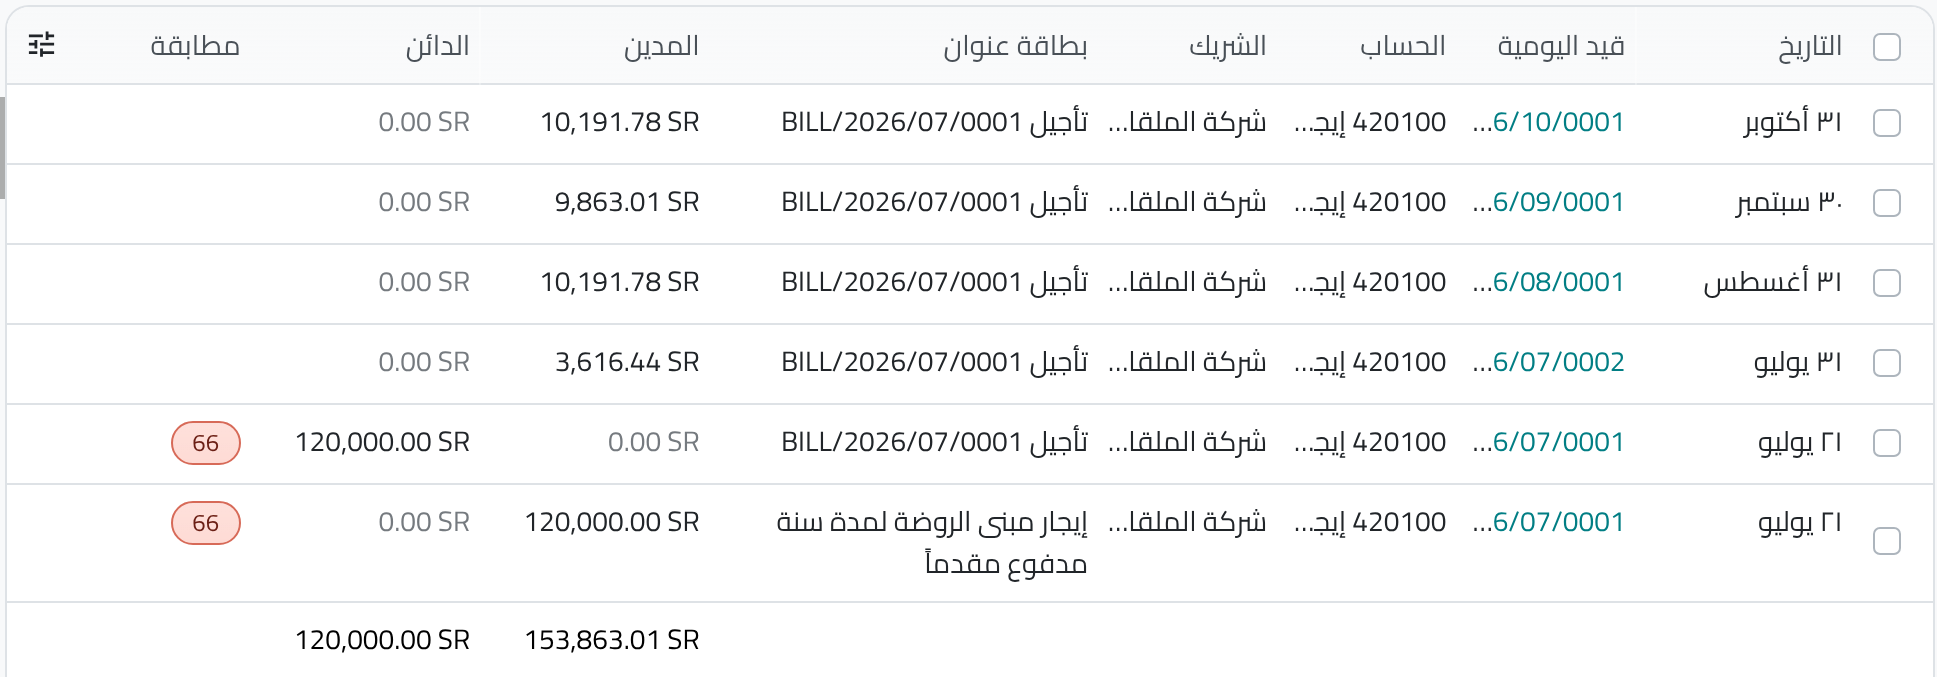
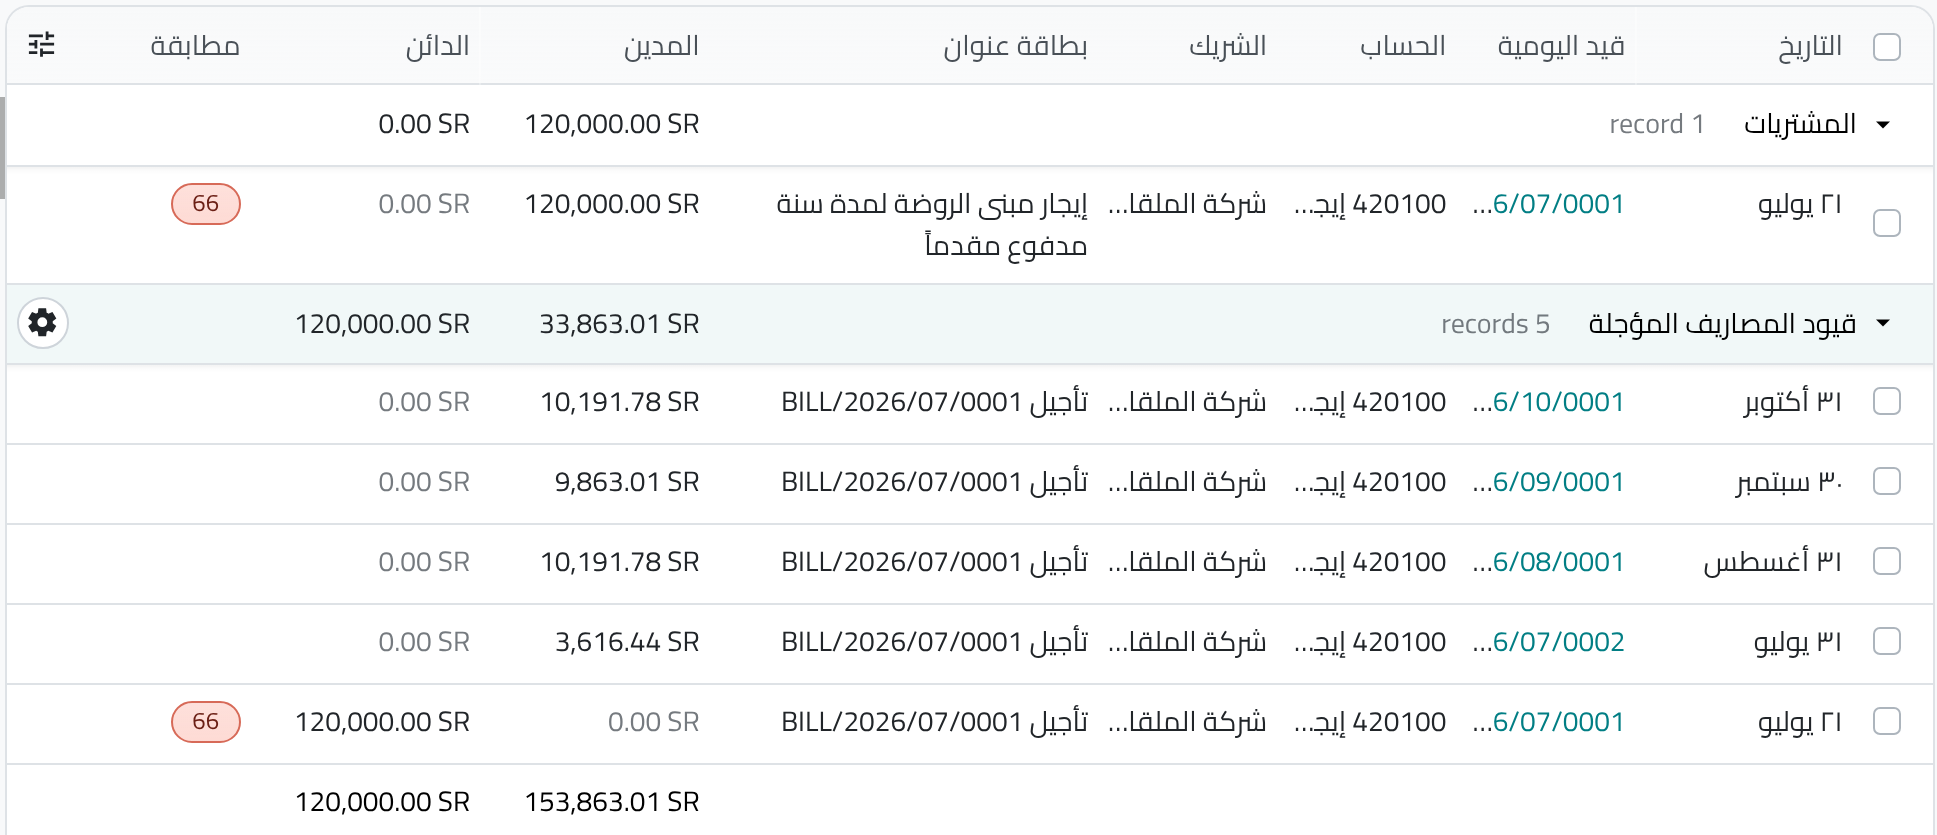
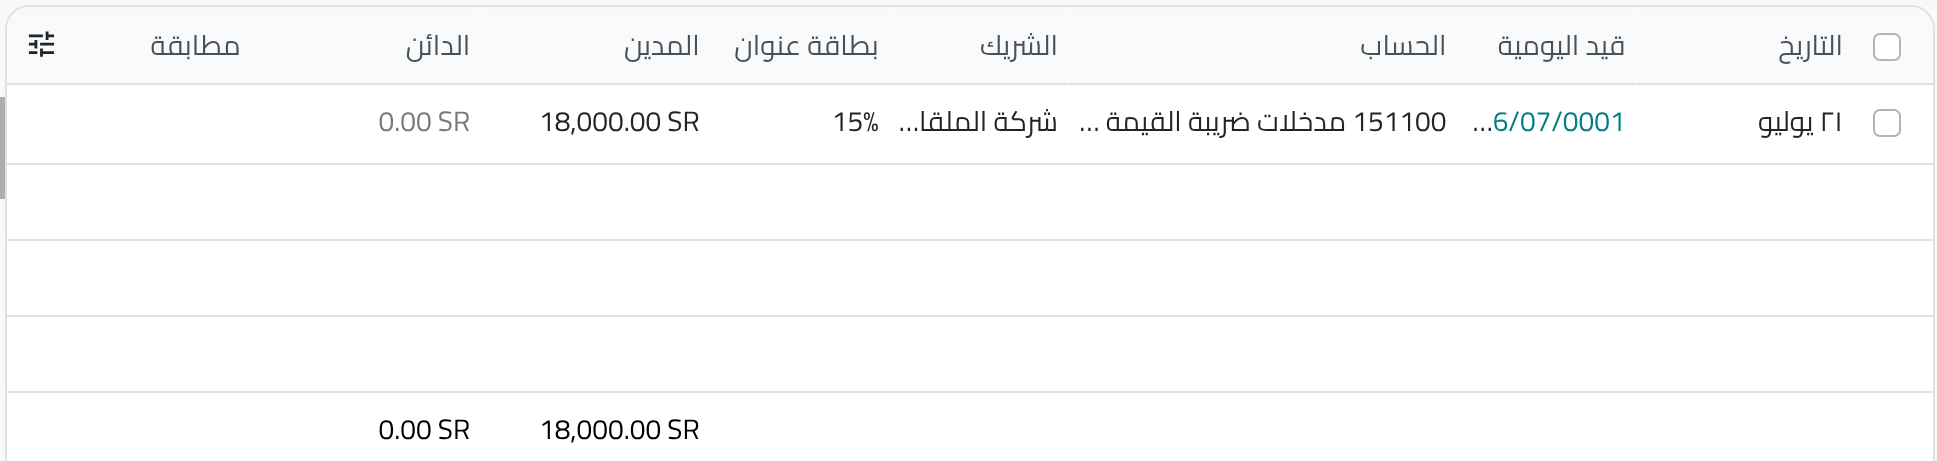
- قيد الفاتورة (21/07/2026): مدين حساب المصروف 420100 بمبلغ 120,000، ومدين ضريبة المدخلات 18,000، ودائن حساب الموردين 138,000. وهو القيد الطبيعي لأي فاتورة مورد.
- قيد التأجيل DEFX/2026/07/0001 (في التاريخ نفسه): مدين 131500 مصروف مدفوع مسبقاً، ودائن 420100 إيجار المكتب، بمبلغ 120,000. وهو قيد إعادة تصنيف ينقل المبلغ كاملاً من المصروف إلى الأصل.
- قيود الاعتراف الشهرية (آخر كل شهر): مدين المصروف ودائن المدفوع مقدماً بنصيب الشهر: يوليو 3,616.44 (11 يوماً)، وأغسطس 10,191.78 (31 يوماً)، وهكذا حتى 20/07/2027. وتُنشأ قيود الأشهر القادمة مسودّاتٍ تُرحَّل آلياً في تواريخها، فلا تمسّ أي فترة قبل حلولها.
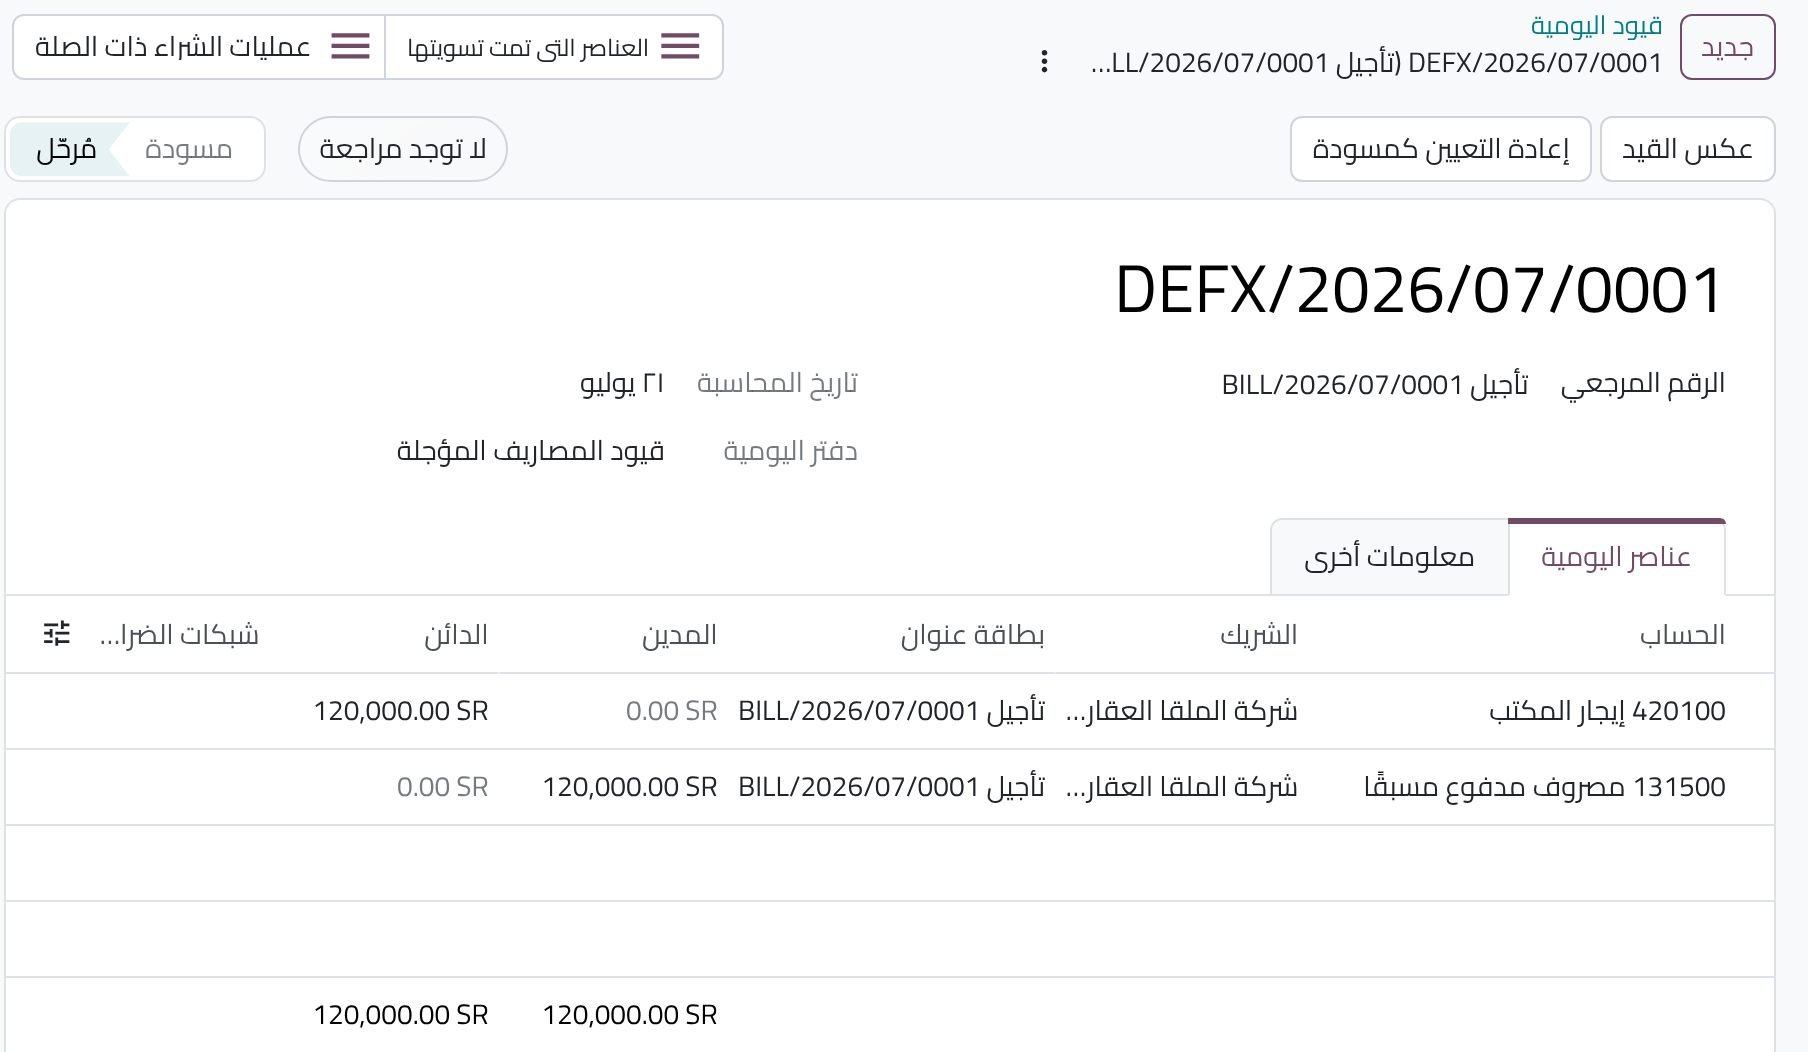
تنشأ «الحركة المزدوجة» إذن من الخطوتين الأولى والثانية: يظهر في حساب المصروف مدين 120,000 ودائن 120,000 في اليوم نفسه، فيتعادلان تماماً، ثم تتوالى المبالغ الشهرية.
3. مقارنة بالطريقة التقليدية
في الطريقة التقليدية تُسجَّل الفاتورة مباشرةً على حساب المدفوع مقدماً ثم يُعترف بالأقساط شهرياً، فلا يمرّ المبلغ بحساب المصروف أولاً. والفرق بين الطريقتين قيدُ إعادة تصنيف واحد، أمّا النتيجة فواحدة:
| البند (يوليو 2026) | الطريقة التقليدية | آلية Odoo | هل يختلف؟ |
|---|---|---|---|
| رصيد المدفوع مقدماً في 31/07/2026 | 116,383.56 | 116,383.56 | لا |
| مصروف الإيجار في قائمة الدخل | 3,616.44 | 3,616.44 | لا |
| ضريبة المدخلات المستردة | 18,000.00 | 18,000.00 | لا |
| الأرصدة المعتمدة في الوعاء الزكوي | متطابقة | متطابقة | لا |
| الربط بالمستند الأصلي | يدوي غالباً | آلي (مرجع + مطابقة) | Odoo أقوى |
| جدولة الأقساط وإعادة الاحتساب | يدوية أو بقيود متكررة | آلية بالأيام | Odoo أدق |
| إجمالي حركة حساب المصروف في ميزان المراجعة | 3,616.44 | 123,616.44 / 120,000 | نعم — عرضياً فقط |
قيد إعادة التصنيف أداةٌ مألوفة في العمل المحاسبي والمراجعة: يُستخدم في تسويات نهاية الفترة، وفي تصنيف المصروفات، وفي تحويل المبالغ بين الحسابات. ولا تشترط المعايير المحاسبية مساراً قيدياً بعينه، بل تشترط صحة الاعتراف والقياس والعرض والإفصاح، وتوافر أدلة كافية ومناسبة لكل رصيد.
4. كيف تُفسَّر الحركة المزدوجة للمراجع؟
4.1 أثر إعادة التصنيف على مصروف الفترة
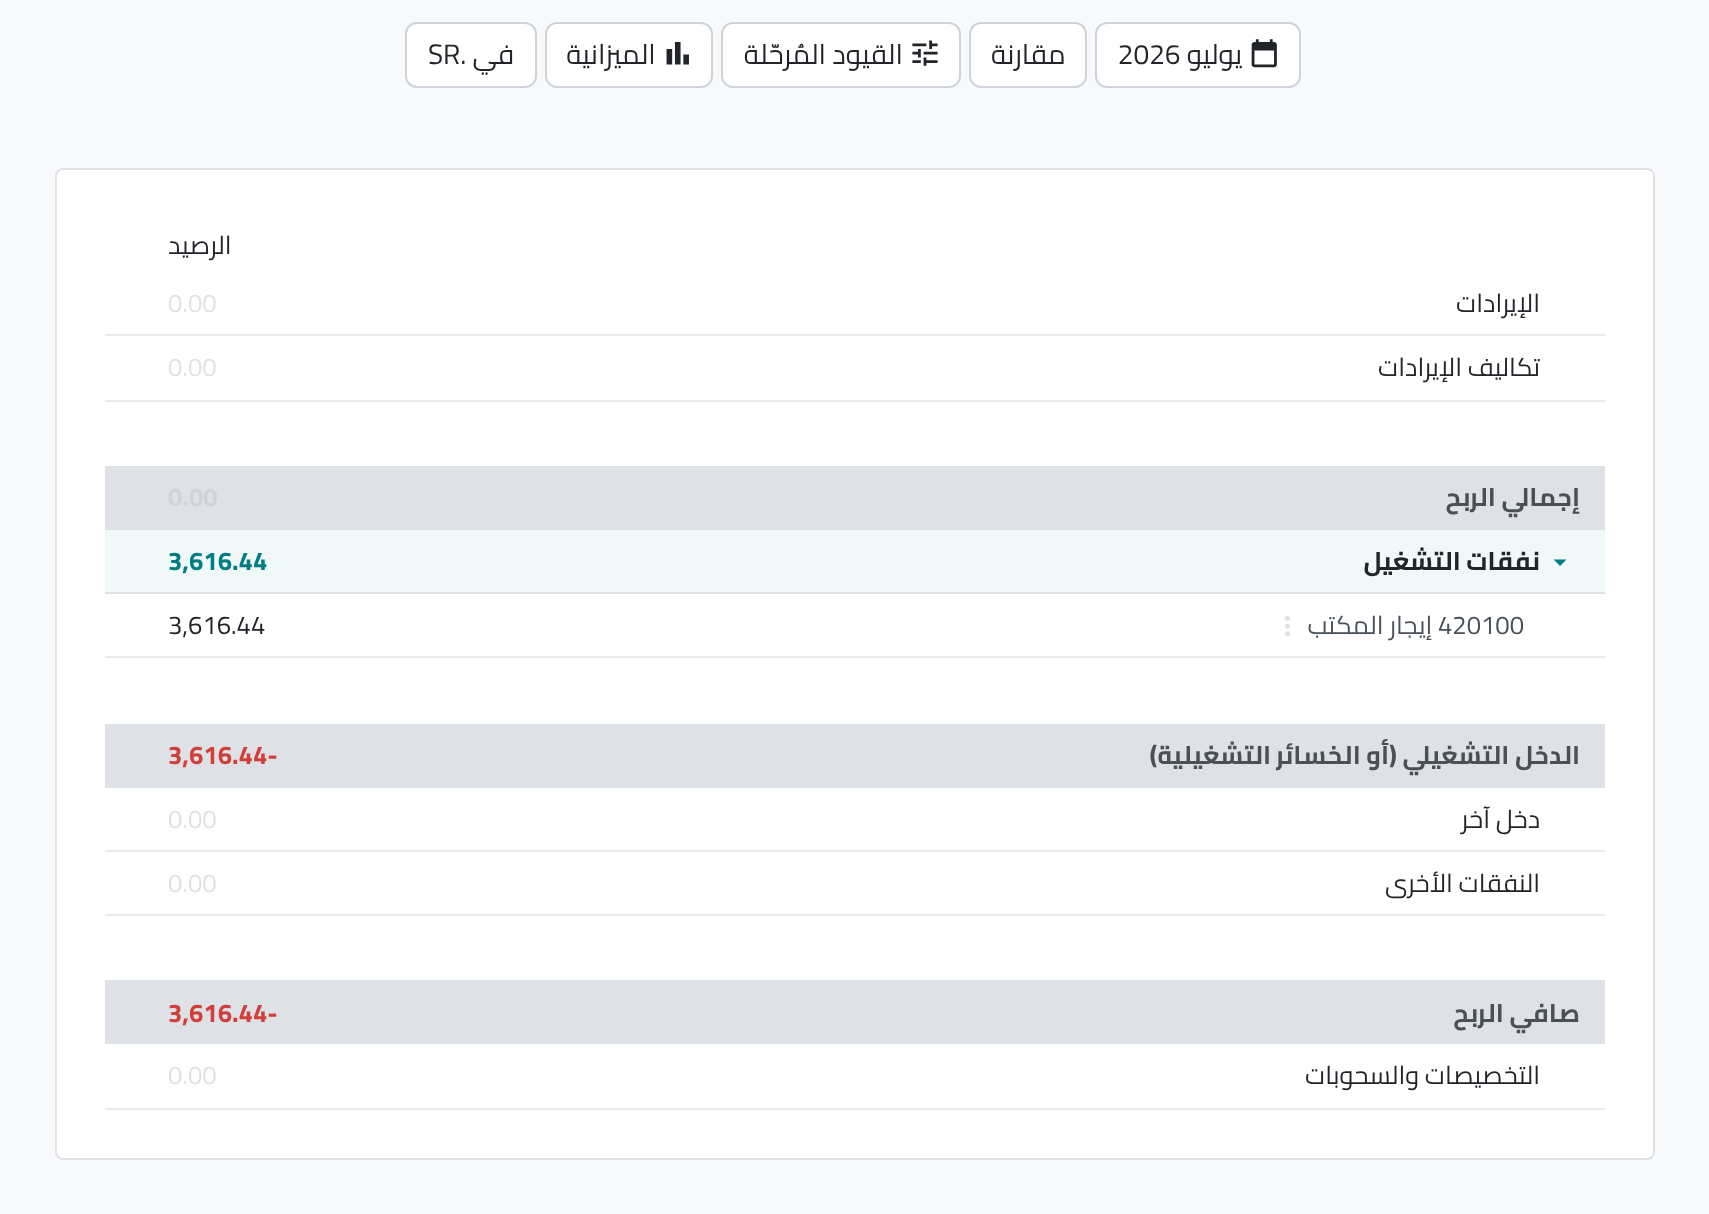
تُظهر قائمة الدخل لشهر يوليو 2026 في المثال مصروف إيجار قدره 3,616.44 ريال فقط، وهو نصيب الفترة وفق طريقة الاحتساب المستخدمة. ولا يضيف قيد إعادة التصنيف مصروفاً صافياً، لأن المبلغ الذي دخل حساب المصروف خرج منه في اليوم نفسه. وتبقى القيود والحركات والمستندات متاحة للفحص والمراجعة.
4.2 رصيد المدفوع مقدماً ومراجعة الأثر الزكوي
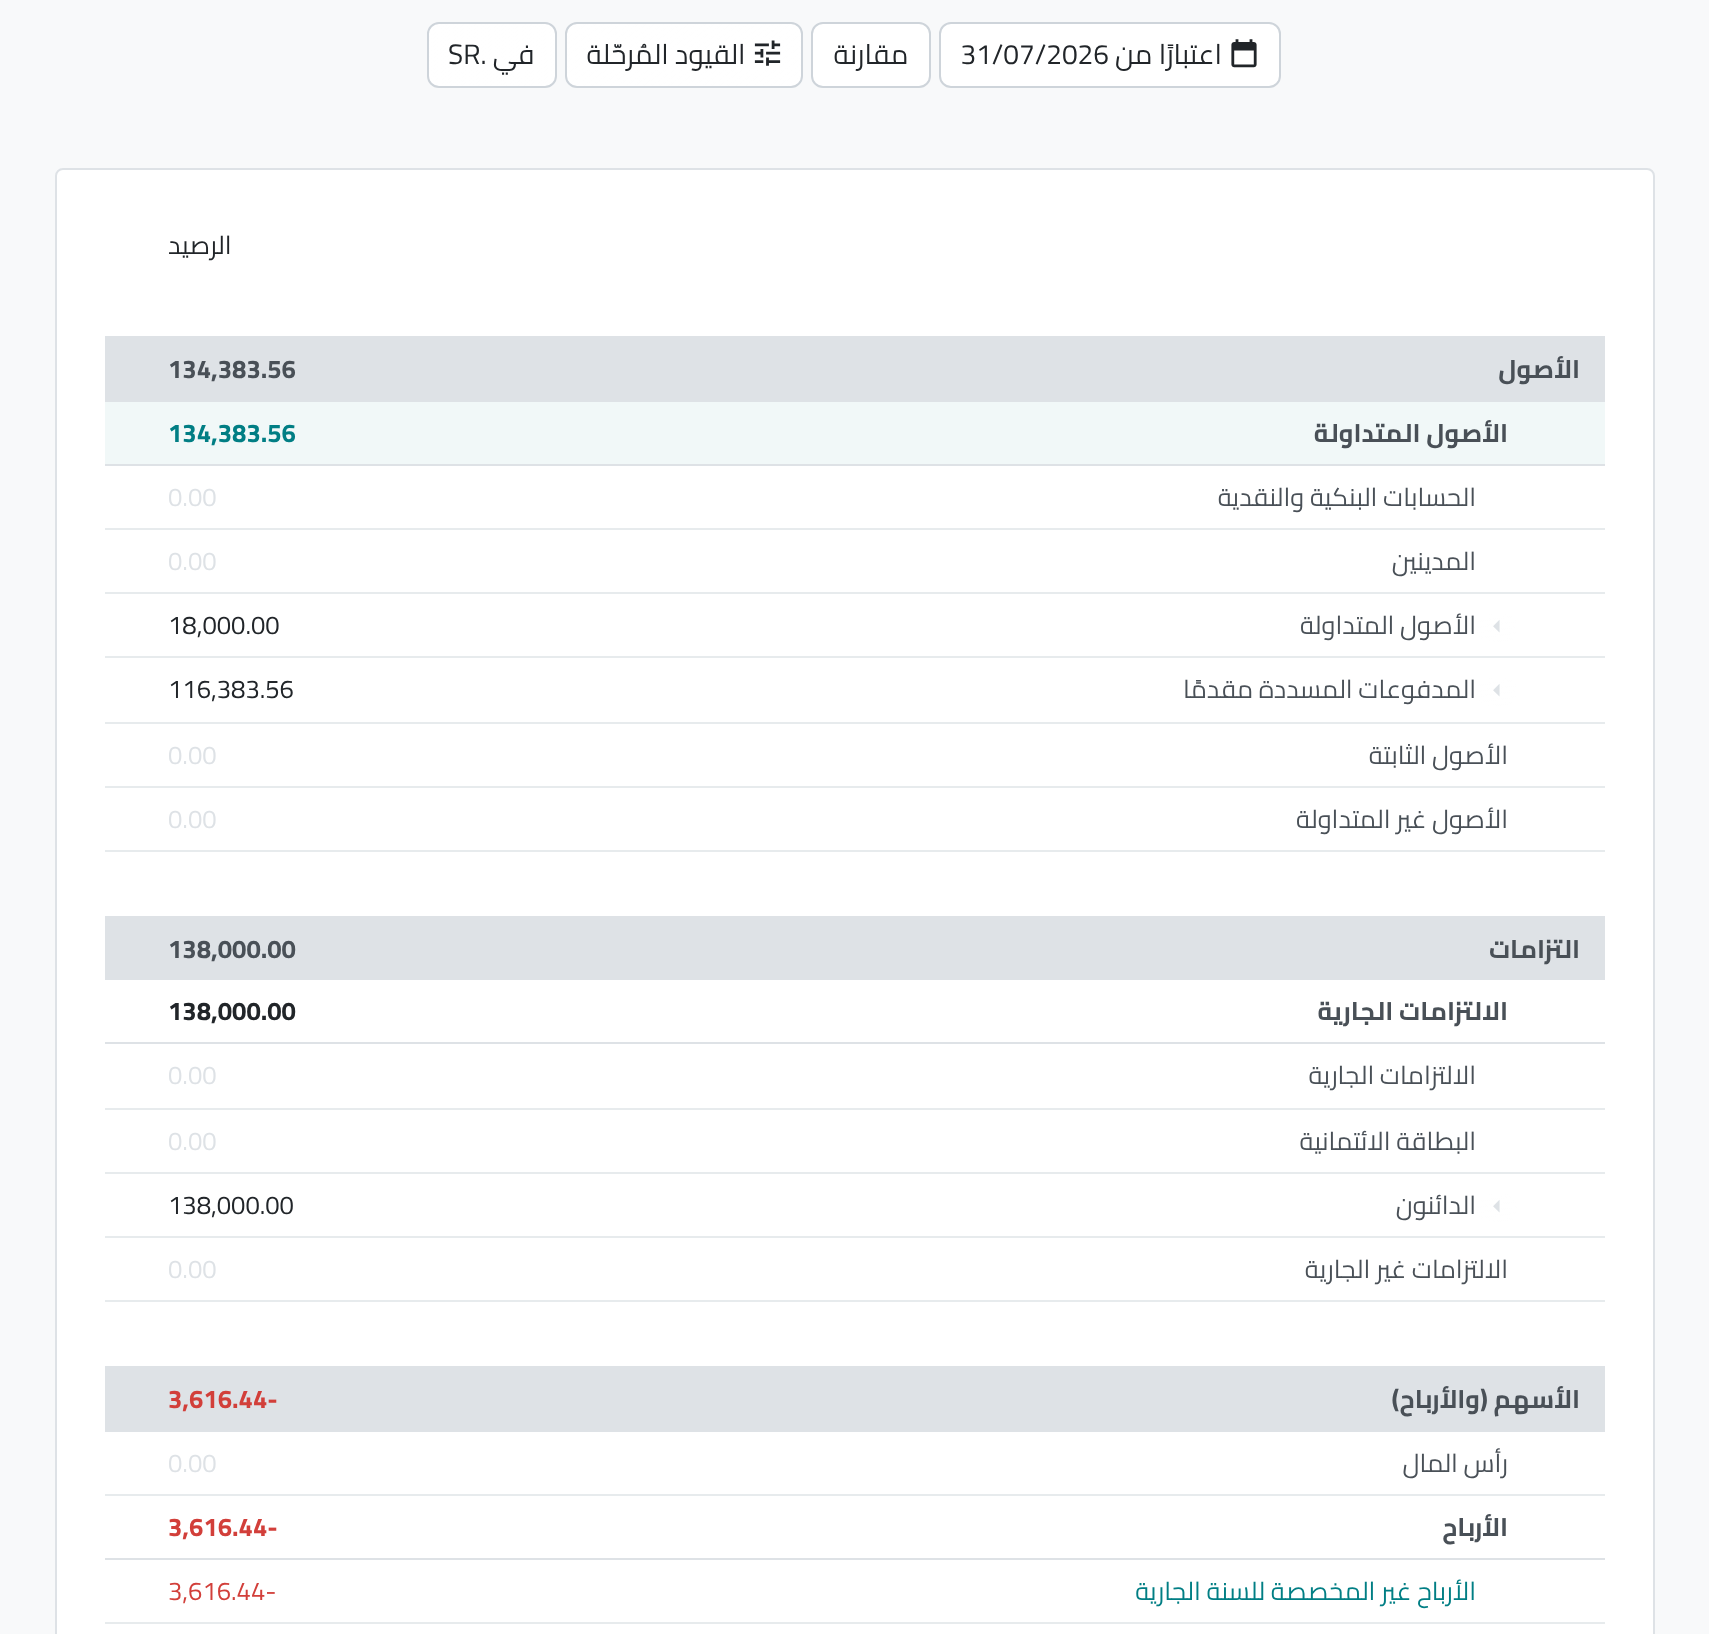
يظهر الأصل «المدفوعات المسددة مقدماً» في قائمة المركز المالي بتاريخ 31/07/2026 بمبلغ 116,383.56 ريال، أي الجزء غير المستنفد من العقد. وفي هذا المثال تتطابق الأرصدة ونتيجة النشاط بالطريقتين، فلا ينتج عن قيد إعادة التصنيف وحده فرق في هذه المدخلات. أما تحديد الوعاء الزكوي والتعديلات الواجبة فيخضع للائحة المطبقة وظروف المنشأة.
4.3 ميزان المراجعة: الرصيد صحيح، والحركة قابلة للتفسير
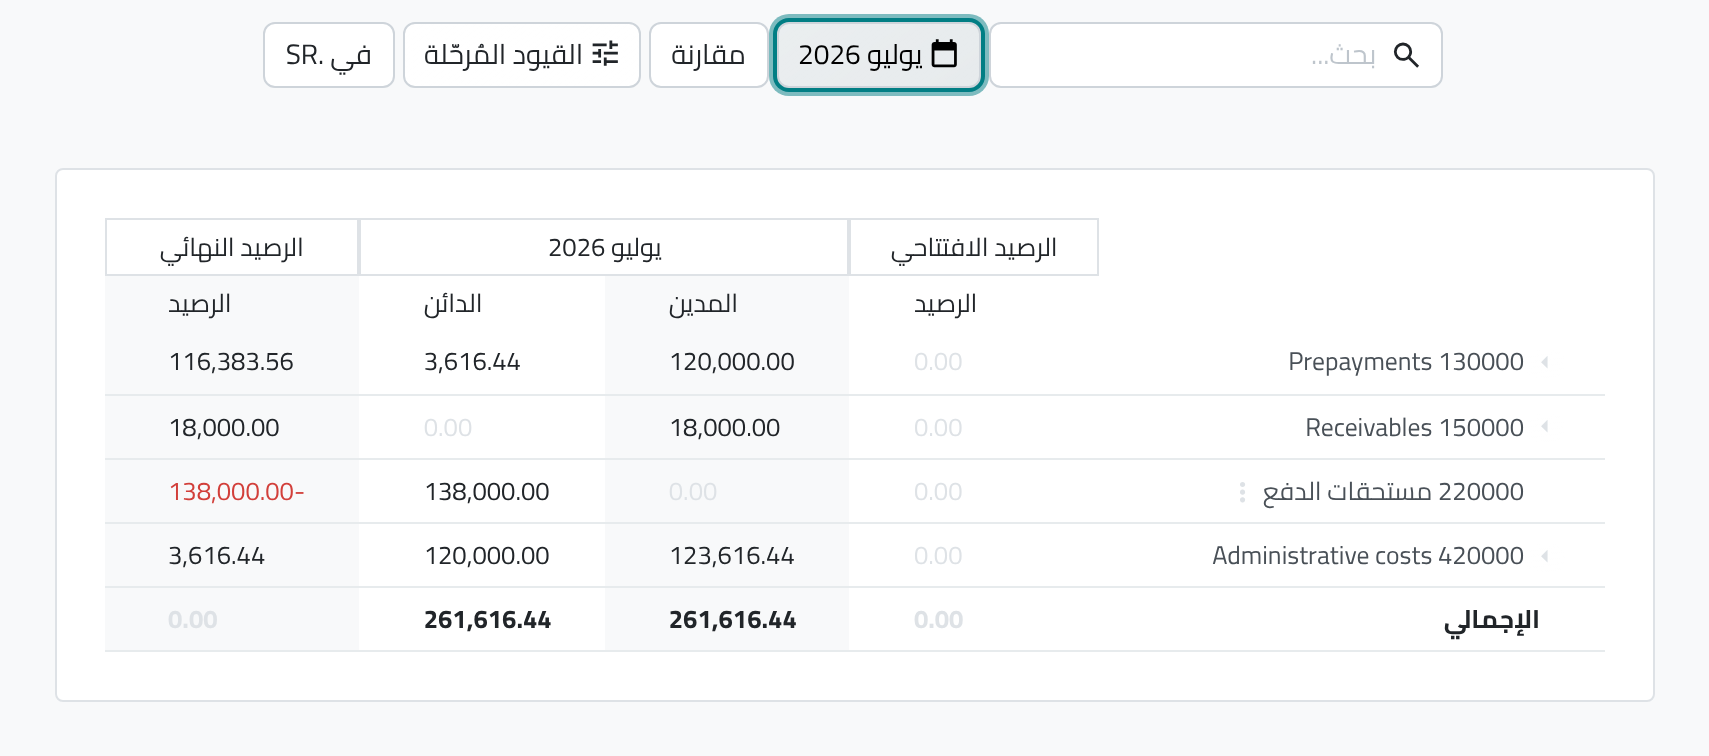
تظهر الحركة المزدوجة بوضوح في أعمدة الحركة بميزان المراجعة، وكذلك في تفاصيل دفتر الأستاذ: تُظهر حركة المصروفات الإدارية في يوليو مديناً 123,616.44 ودائناً 120,000، بينما الرصيد النهائي 3,616.44. ويستطيع المراجع تتبّع الفرق إلى قيد التأجيل المرتبط بالفاتورة، مع فحص القيود والمستندات والضوابط، وليس الأرصدة وحدها.
4.4 مسار تدقيق مترابط
تشترط معايير المراجعة المعتمدة في المملكة (ISA 500 «أدلة المراجعة»، وISA 230 «توثيق أعمال المراجعة») أن يتمكن المراجع من تتبّع كل رصيد إلى مستنده الأصلي. ويوفّر Odoo ذلك آلياً من ثلاثة أوجه:
- المرجع: كل قيد تأجيل يحمل في حقل المرجع وفي وصف السطور عبارة «تأجيل BILL/2026/07/0001» (الشكلان 3 و4).
- المطابقة: السطر الدائن في قيد التأجيل مطابَق مع السطر المدين في الفاتورة برقم مطابقة واحد (66)، فيظهران زوجاً مقفلاً لا يحتمل اللبس (الشكل 4).
- الربط العكسي: زرّ «القيود المؤجلة» على الفاتورة يعرض جميع القيود الناتجة عنها، وزرّ «عمليات الشراء ذات الصلة» على قيد التأجيل يعيد إلى الفاتورة (الشكلان 1 و3).
4.5 فصل الحركة بدفتر يومية مستقل
تُرحَّل جميع قيود التأجيل في دفتر خاص هو «قيود المصاريف المؤجلة» بتسلسل مستقل (DEFX). وبتجميع حركة حساب المصروف حسب دفتر اليومية يتضح ما جاء من المشتريات وما جاء من التأجيل. وللمقارنة بالطريقة التقليدية، تُعدّ مطابقة تميّز قيد إعادة التصنيف عن قيود الاعتراف الشهرية؛ ولا يُستبعد دفتر التأجيل كاملاً، لأنه يتضمن أيضاً المصروف المستحق لكل فترة.
4.6 التأجيل لا يُنشئ ضريبة مدخلات إضافية
في المثال، سُجّلت ضريبة المدخلات بمبلغ 18,000 ريال ضمن قيد الفاتورة، بينما اقتصرت قيود التأجيل على المصروف والمدفوع مقدماً دون سطور ضريبية إضافية. أما أحقية خصم الضريبة وتوقيته فلا يحددهما قيد التأجيل: يجب استيفاء شروط الخصم، ومنها استخدام المشتريات في النشاط الخاضع للضريبة وتوافر فاتورة ضريبية صحيحة، مع تطبيق القيود والأحكام ذات الصلة.
4.7 التوافق مع الإطار المحاسبي المعتمد في المملكة
تطبّق المنشآت المدرجة في المملكة المعايير الدولية للتقرير المالي (IFRS) المعتمدة من الهيئة السعودية للمراجعين والمحاسبين (SOCPA)، وتطبّق المنشآت الصغيرة والمتوسطة غير المدرجة المعيار الدولي للمنشآت الصغيرة والمتوسطة المعتمد، ويحق لها اختيار المعايير الكاملة. وفي كلا الإطارين:
- أساس الاستحقاق إلزامي (IAS 1 الفقرتان 27–28، وقد نُقل هذا المتطلب إلى IAS 8 مع سريان IFRS 18 دون تغيير في مضمونه؛ والقسم 2 من معيار المنشآت الصغيرة والمتوسطة): يُعترف بالمصروف في الفترة التي تُستهلك فيها المنفعة، وهو ما تحققه الأقساط اليومية.
- المدفوع مقدماً أصل لأنه حقّ في منفعة اقتصادية مستقبلية، ويُعرض ضمن الأصول المتداولة كما في الشكل 6.
- لا تنص المعايير على مسار قيدي محدد للوصول إلى الرصيد، بل على صحة الاعتراف والقياس والعرض والإفصاح.
5. تقرير المصروفات المؤجلة: دفتر مساعد للمراجع
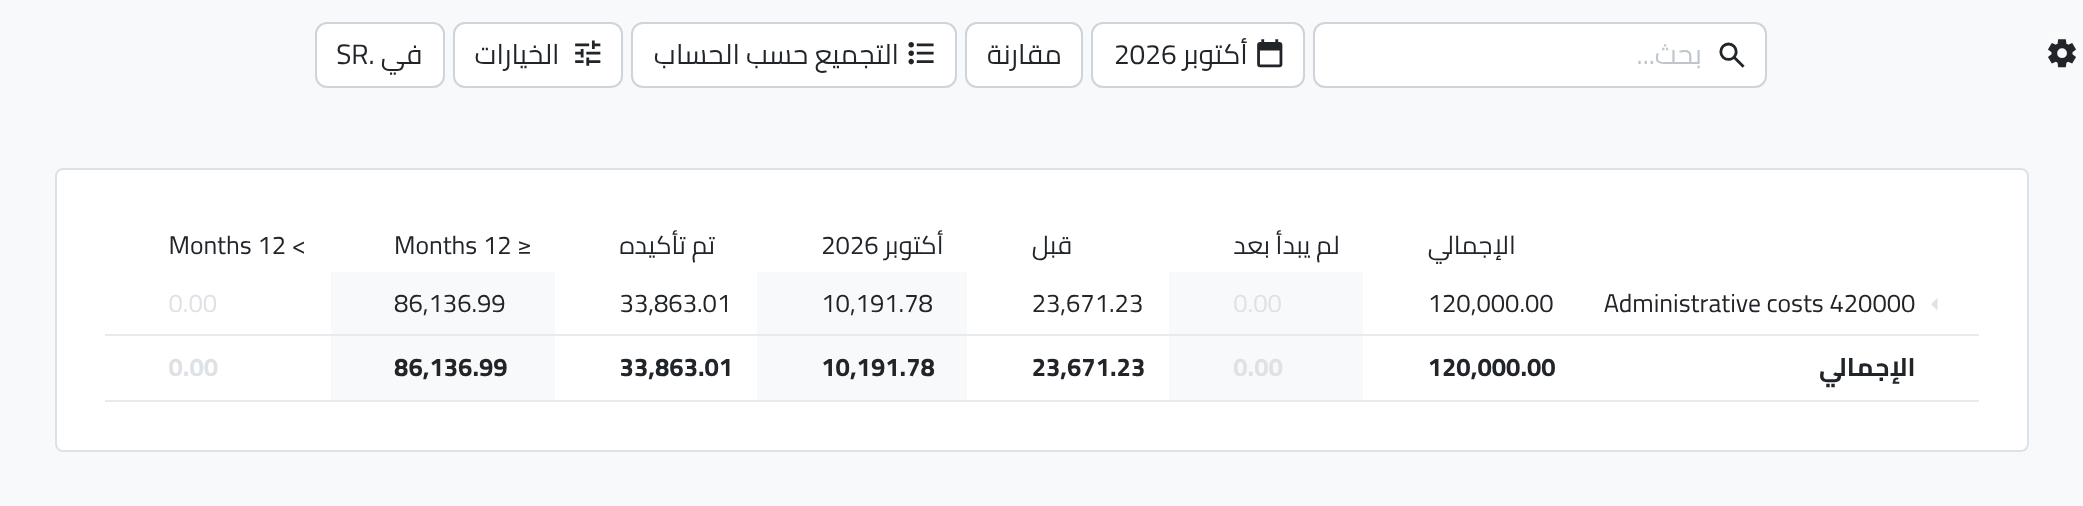
يوفّر Odoo تقريراً مستقلاً للمصروفات المؤجلة يعمل بمثابة دفتر مساعد (Subledger) لحساب المدفوع مقدماً. يعرض لكل حساب إجمالي المبلغ المؤجل، وما اعتُرف به قبل الفترة وخلالها، والرصيد المتبقي مصنّفاً بحسب الاستحقاق، ويُطابق مباشرةً مع رصيد الحساب 131500، ويمكن تسليمه للمراجع في نهاية السنة مرفقاً بالمطابقة.
6. أهمية اختيار طريقة الاحتساب
من النقاط المهمة التي تستحق المراجعة اختيار طريقة احتساب الأقساط. اختبرنا الطرق الثلاث المتاحة في Odoo على العقد نفسه، وقارنّا المصروف المعترف به حتى 31/12/2026 بالقيمة الدقيقة (120,000 × 164 ÷ 365 = 53,917.81):
| طريقة الاحتساب | مصروف 2026 | الفرق عن الدقيق | التقييم |
|---|---|---|---|
| بالأيام (Days) | 53,917.80 | −0.01 | دقيقة — موصى بها |
| بالأشهر (Months) — الشهر الأول 10/30 | 53,333.33 | −584.48 | مقبولة؛ فرق توقيت صغير |
| بالأشهر الكاملة (Full months) | 60,000.00 | +6,082.19 | غير موصى بها |
طريقة «الأشهر الكاملة» تحمّل شهر البداية قسطاً كاملاً حتى لو بدأ العقد في منتصفه، فتضخّم مصروف السنة الأولى. وهذا هو النوع من الفروق الذي قد يلفت نظر المراجع فعلاً، وتجنّبه بسيط عبر الإعداد.
7. الإعدادات الموصى بها
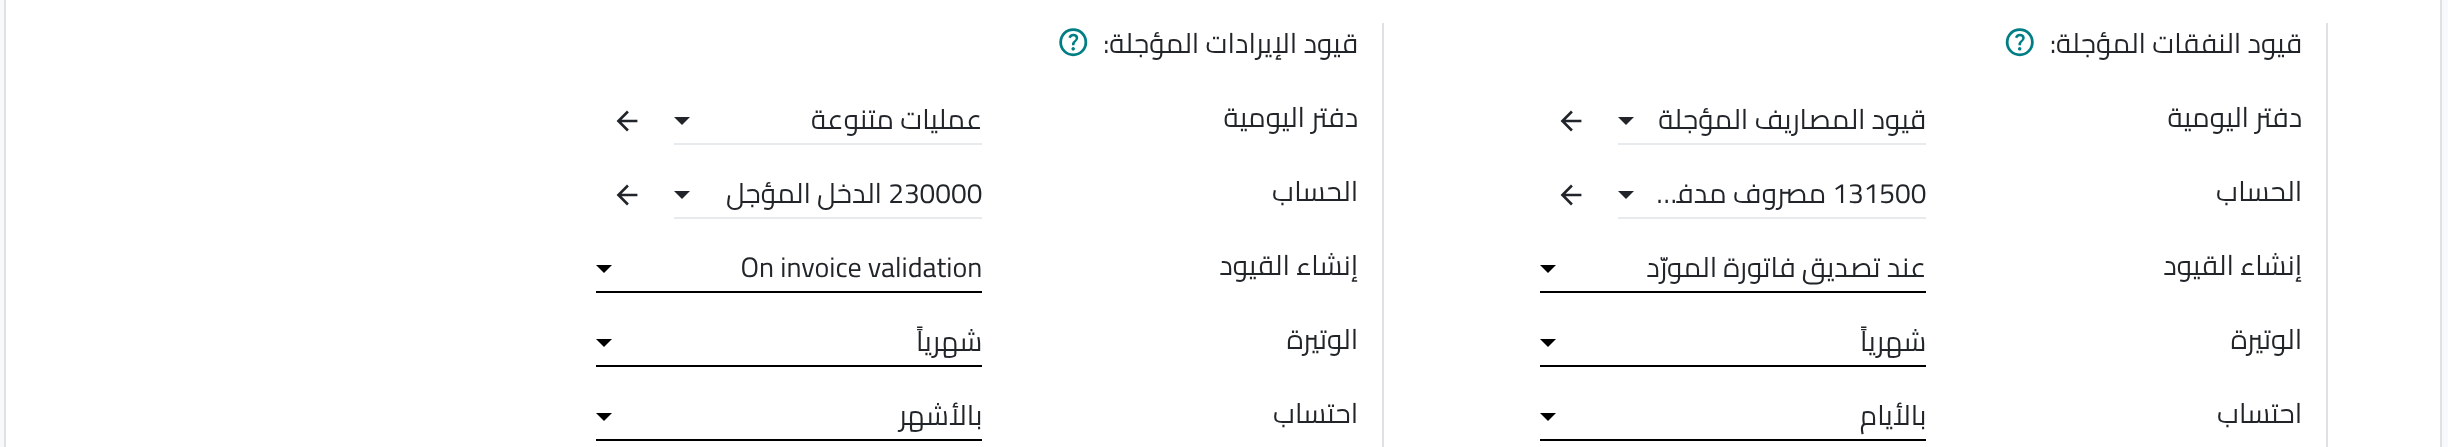
- إنشاء القيود عند تصديق الفاتورة بدل الوضع اليدوي؛ فالوضع اليدوي يُنشئ قيداً مجمّعاً في نهاية الشهر ثم يعكسه في أول الشهر التالي، أي حركة أكثر لا أقل.
- الاحتساب بالأيام مع وتيرة شهرية، وتجنّب «الأشهر الكاملة».
- دفتر يومية مستقل للتأجيل.
- تاريخ قفل للفترة بعد إقفال كل شهر، حتى لا تتغير القيود المرحّلة.
- عقود الإيجار: يجب تحديد تصنيف العقد قبل تطبيق نموذج المدفوع مقدماً. فمعيار المنشآت الصغيرة والمتوسطة يميّز بين الإيجار التشغيلي والإيجار التمويلي؛ ولا تنطبق معالجة المصروف المدفوع مقدماً على جميع العقود. وعند تطبيق المعايير الكاملة، قد تُستخدم هذه المعالجة إذا استوفى العقد إعفاء الإيجار قصير الأجل في IFRS 16 واختارته المنشأة: مدة الإيجار، بعد تقييم الخيارات ذات الصلة، لا تتجاوز 12 شهراً، ولا يتضمن العقد خيار شراء. وإلا تُقيَّم متطلبات أصل حق الاستخدام والتزام الإيجار.
- توثيق السياسة في دليل السياسات المحاسبية للمنشأة بفقرة قصيرة تصف الآلية.
الخلاصة
يوضح المثال كيف يوثّق Odoo نقل المبلغ من المصروف إلى المدفوع مقدماً بقيد إعادة تصنيف مرتبط بالفاتورة ومطابَق معها، ثم يعترف بالمصروف على فترات. والحركة المتقابلة لا تعني تكرار المصروف. للوصول إلى نتائج سليمة، اضبط الحسابات والتواريخ وطريقة الاحتساب، وطابق التقارير، وراجع معالجة العقد ومتطلبات الزكاة والضريبة وفق ظروف المنشأة.
جميع اللقطات مأخوذة من قاعدة بيانات تجريبية على Odoo 20 Enterprise، وأسماء المورد والعقد افتراضية لأغراض الاختبار. هذا المقال تحليل فني لآلية النظام، ولا يُغني عن رأي المراجع الخارجي أو المستشار الزكوي والضريبي للمنشأة.
المراجع
1. Odoo — توثيق المصروفات المؤجلة (التوثيق الرسمي)
2. مؤسسة IFRS — استخدام المعايير الدولية في المملكة العربية السعودية
3. IAS Plus (ديلويت) — المملكة العربية السعودية
4. KPMG — الإصدار الثالث من معيار IFRS للمنشآت الصغيرة والمتوسطة
5. مؤسسة IFRS — معيار IAS 8 أساس إعداد القوائم المالية
6. BDO — إعفاء عقود الإيجار قصيرة الأجل في IFRS 16
7. هيئة الزكاة والضريبة والجمارك — الدليل الإرشادي العام للزكاة (جباية الزكاة 1445هـ)
8. KPMG السعودية — اعتماد اللائحة التنفيذية الجديدة لجباية الزكاة
9. مؤسسة IFRS — معيار المنشآت الصغيرة والمتوسطة، القسم 20 الإيجارات